随着2026年第三季度财报季落下帷幕,陶瓷卫浴行业的“大考”成绩单正式揭晓。从汇总的8家上市企业:马可波罗、箭牌家居、东鹏控股、蒙娜丽莎、海鸥住工、帝欧水华、瑞尔特、悦心健康的数据来看,“营收全面下滑”与“利润剧烈分化”成为贯穿前三季度的两大主旋律。在房地产市场深度调整与消费降级的双重夹击下,陶瓷卫浴行业正经历一场残酷的洗牌。谁能守住利润底线?谁又在旺季遭遇滑铁卢?
一、 营收篇:无一幸免,全线负增长
纵观前三季度营收数据,最直观的感受是“寒气逼人”。8家上市企业,营收同比无一实现正增长,全部呈现下滑态势。
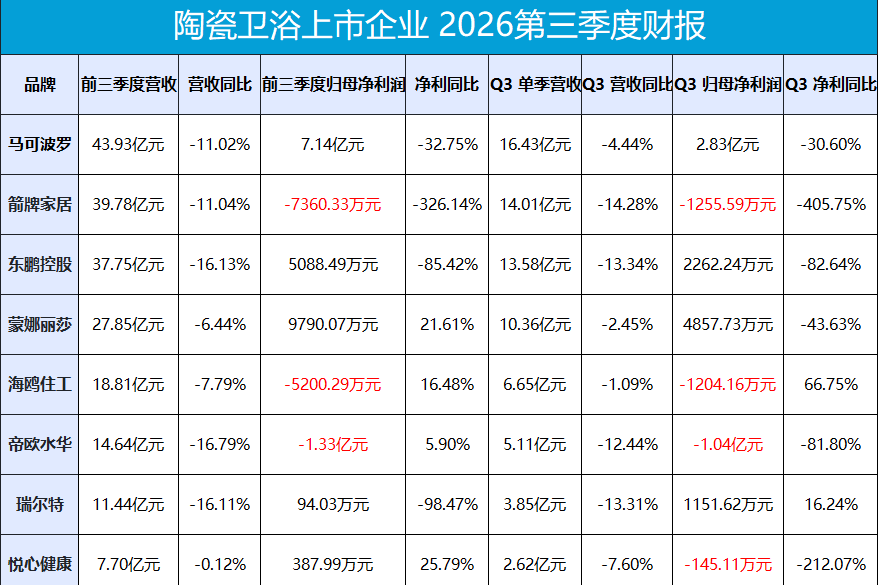
作为行业头部的三家老牌企业,营收规模依然保持着领先身位,但承压明显。马可波罗以43.93亿元的营收稳居榜首,但同比下滑了11.02%;箭牌家居紧随其后,营收39.78亿元,同比下滑11.04%;东鹏控股实现营收37.75亿元,降幅达到16.13%。
腰部及细分领域企业的日子同样不好过。蒙娜丽莎(27.85亿元)、海鸥住工(18.81亿元)、瑞尔特(11.44亿元)的营收降幅分别为6.44%、7.79%和16.11%。此外,帝欧水华前三季度营收14.64亿元,同比大幅下滑16.79%,成为8家企业中营收降幅最大的品牌。悦心健康虽然营收体量最小(7.70亿元),但降幅仅为0.12%,表现相对抗跌。
营收全线负增长,反映出在“存量房时代”与新房交付量缩减的大背景下,终端市场需求持续疲软,陶瓷卫浴行业的整体蛋糕正在缩小。企业依靠传统的工程渠道或盲目扩张门店,已难以换来营收的增长。
二、 利润篇:冰火两重天,马太效应加剧
如果说营收下滑是全行业的“共克时艰”,那么净利润的表现则真实展现了企业内功的“冰火两重天”。
1. 绝对盈利王:马可波罗
尽管营收和净利润均出现下滑(归母净利润7.14亿元,同比下滑32.75%),但马可波罗依然是8家企业中唯一净利润过亿的品牌,且利润规模远超其他对手,展现了头部企业强大的规模效应和成本控制能力。
2. 逆势增长者:蒙娜丽莎、海鸥住工、悦心健康
在行业普跌的背景下,部分企业展现了较强的韧性。蒙娜丽莎前三季度归母净利润9790.07万元,同比增长21.61%,是唯一实现两位数正增长的盈利企业;海鸥住工(亏损收窄至5200.29万元,同比增长16.48%)和悦心健康(净利润387.99万元,同比增长25.79%)也实现了同比数据的向好,显示出其在降本增效或业务结构调整上取得了阶段性成果。
3. 利润暴跌与亏损泥潭:箭牌、东鹏、瑞尔特、帝欧水华
利润端的重灾区令人触目惊心。东鹏控股归母净利润仅剩5088.49万元,同比暴跌85.42%;瑞尔特的利润更是被压缩至极点,前三季度仅赚94.03万元,同比骤降98.47%,几乎处于盈亏平衡线上。更严峻的是,箭牌家居(亏损7360.33万元,同比-326.14%)和帝欧水华(亏损1.33亿元)已陷入实质性亏损。
三、 Q3单季:旺季不旺,下半年压力陡增
通常Q3是建材家居行业的传统淡季向旺季过渡期,但2026年的Q3却呈现出“旺季不旺”甚至加速恶化的趋势。
营收端,Q3单季同样是“全军覆没”。东鹏控股、箭牌家居、瑞尔特、帝欧水华的Q3营收降幅均超过12%,分别达到-13.34%、-14.28%、-13.31%和-12.44%。马可波罗Q3营收16.43亿元,也未能稳住大盘(-4.44%)。
利润端的单季表现则更为惨烈,呈现出极端的波动性:
利润端崩塌:箭牌家居Q3单季归母净利润亏损1255.59万元,同比暴跌405.75%,成为单季利润降幅最大的企业;悦心健康Q3也由盈转亏(-145.11万元,同比-212.07%);东鹏控股Q3净利润同比下滑82.64%。
局部亮点:值得注意的是,瑞尔特虽然在整体利润上暴跌,但其Q3单季净利润达到1151.62万元,同比增长16.24%,显现出触底反弹的迹象;海鸥住工Q3单季亏损收窄(同比+66.75%)。然而,帝欧水华在Q3单季亏损高达1.04亿元,同比恶化81.80%,说明其面临的现金流与经营压力正在极限放大。
四、 行业透视与未来展望:在“红海”中寻找破局点
综合这份财报数据,我们可以清晰地看到陶瓷卫浴行业正在经历的三个核心转变:
1. 价格战反噬利润
营收下滑的同时,绝大多数企业利润跌幅远大于营收跌幅(如东鹏、瑞尔特),这说明在极度内卷的市场环境下,企业为了保住市场份额,不得不采取“以价换量”的策略。然而,原材料、人工及营销成本居高不下,导致毛利率被严重挤压,“增收不增利”或“减收更减利”成为常态。
2. 整装与智能卫浴成为破局关键
在马可波罗、蒙娜丽莎等企业能稳住利润大盘的背后,是其在整装渠道的深耕以及智能马桶、智能浴室柜等高附加值产品的占比提升。相比之下,过于依赖传统零售或精装工程单一渠道的企业,抗风险能力极弱。
3. 行业洗牌加速,剩者为王
前三季度已经出现两家亏损过亿或近亿的企业(帝欧水华、箭牌),若Q4无法实现强势翻盘,全年的业绩报表将十分难看。在存量博弈阶段,缺乏资金链优势、品牌溢价和渠道创新能力的中小企业将加速出清,市场份额将进一步向头部及区域龙头集中。
结语: